La semana que terminó vio un incremento de precios promedio de nuestros Globales de 5%, de mayor magnitud para los bonos largos e Indenture 2005 (la suba en los Bonares, ley ARG, fue inferior), superando en una semana de suma tensión para los mercados globales la performance de la deuda regional y emergente en su conjunto. Este comportamiento no es habitual, dado el acostumbramiento ya natural del mercado a nuestra underperformance casi histórica, pero lo cierto es que el desarrollo en lo que va de este corto año favorece claramente a los Globales domésticos respecto a la deuda emergente.
Entendemos que el principal catalizador detrás de las últimas subas es el acuerdo con el FMI, el cual según los medios de comunicación se encuentra en las etapas finales a la rúbrica y posterior presentación en el Congreso para ser tratado, y eventualmente aprobado. Sin embargo el subyacente del “rally” está en las deprimidas valuaciones de la deuda, posibilitando rebotes y recuperaciones como las observadas.
Creemos que el potencial cercano acuerdo con el FMI permitirá despejar incertidumbres de corto plazo, quitándole un lastre que permita ir normalizando variables y pensar en una mayor recuperación para los precios de bonos y acciones. La mejor performance relativa no sólo semanal sino YTD de nuestra deuda en dólares está basada en los fundamentos mencionados. Más allá de subas de 11% promedio en el último mes, los precios aún se ubican por debajo de los niveles en los cuales finalizaron el 2021 (a excepción de los bonos Indenture 2005, con leves positivos). Tomando precios de la deuda latinoamericana y emergente, las caídas en lo que va del año se ubican en 5,5%. En la última semana, las mejoras para los Globales fueron de 5% en promedio, mérito reforzado por un escenario de risk-global producto de tensiones geopolíticas.
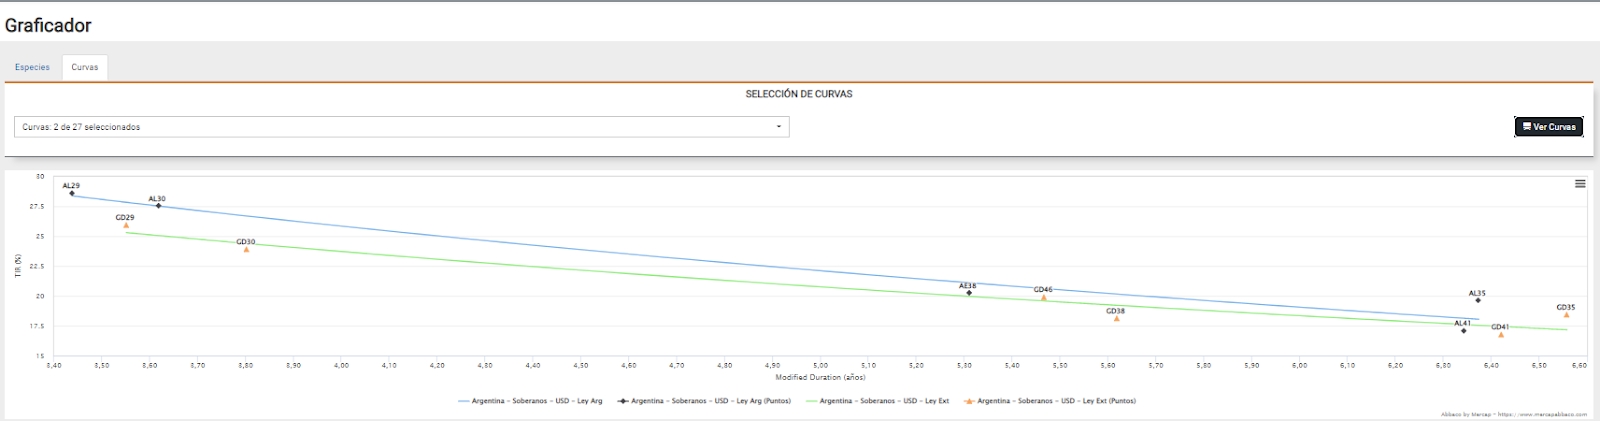
Aún así, hay factores que subyacen a los recientes avances de los bonos hard-dollar soberanos. El precio promedio ponderado de los Globales, aún con las últimas subas, es de USD 34,12, o de manera análoga, una yield de 19,58%. Si tomamos una muestra de bonos de países de similar calificación crediticia, vemos que la curva de Angola, por ejemplo, rinde 8% en promedio. Si el número lo comparamos con LatAm, el diferencial de rendimientos es aún superior, con países como Perú, Chile o México rindiendo entre 3% y 4%.
El formato de la curva hard-dollar no se ha modificado. La pendiente se mantiene sumamente invertida, y el spread de legislación (rendimientos de Globales vs. Bonares) es de 200 pbs. Sin embargo, cada vez van quedando más “largas” las diferencias entre los títulos más cortos (2029-2030) respecto a los largos. En ese aspecto también se encierra un comportamiento palpable para el mercado, como es la diferencia relativo a favor de GD38 y GD41 respecto al resto de los bonos, dado su contrato más atractivo y cupones de interés muy superiores (favoreciendo la current yield actual y esperada). De todas maneras, el principal “atractivo” pensando en una potencial recuperación sostenible son los menos de USD 35 a los cuales operan hoy nuestros bonos en el mercado secundario. La condición necesaria para sostener esta visión, desde ya, es cerrar el acuerdo con el FMI sin mayor ruido y en el corto plazo, el escenario base hoy del mercado.
Juan Pablo Vera
Estratega Senior
StoneX Securities S.A.
Disclaimer: La presente nota no es una recomendación ni sugerencia de inversión.

